
Yurt dışından içerik geliri alan gerçek kişi için vergi planı, istisna kapsamındaki faaliyetlerden elde edilen kazancın Türkiye’deki özel istisna hesabına aktarılması, banka kesintilerinin izlenmesi ve yıllık hasılatın sınır içinde tutulması üzerine kurulur. Platformun yurt dışında bulunması tek başına istisna sağlamaz, ödeme akışı, hesabın niteliği ve gelirin hangi faaliyetinden doğduğu birlikte ele alınır.
Limited veya anonim şirket üzerinden yürüyen faaliyet bu özel rejime girmez. Sermaye şirketleri GVK Mükerrer 20/B kapsamındaki sosyal içerik üreticiliği istisnasından yararlanamaz, şirketin elde ettiği gelir genel kurumlar vergisi hükümlerine göre kayda alınır.
Başlıklar
- 1 Öne Çıkanlar
- 2 Gelirin Kime Ait Olduğu
- 3 Özel Hesaba Gelen Ödemeler
- 4 Banka Kesintisinin Hesaplanması
- 5 2025 Hasılat Sınırı
- 6 Sınır Aşımında Beyan
- 7 Platform Komisyonlarının Hasılata Etkisi
- 8 KDV İstisnasının Kapsamı
- 9 Yurt Dışı Hizmet İhracı İndirimi
- 10 Limited ve Anonim Şirket Faaliyetleri
- 11 Ödeme Kayıtlarının Ayrılması
- 12 İlk Ödeme Öncesi
- 13 Sık Sorulan Sorular
Öne Çıkanlar
- Özel istisna hesabı, yalnızca istisna kapsamındaki faaliyetlerden elde edilen kazançların aktarımı ve ödeme akışının uygunluğu birlikte incelenerek değerlendirilir.
- Platform komisyonu kesildiğinde brüt hasılat ile bankaya ulaşan tutar ayrılır, komisyonun dikkate alınması gelirin niteliği ve tahsilat şekline göre yapılır.
- Aynı faaliyet dışında KDV’ye tabi işlem yoksa, istisna kapsamındaki içerik üreticiliği için KDV beyannamesi yükümlülüğü doğmayabilir.
- Belirli bir yabancı müşteriye verilen hizmet, gerekli şartları taşıyorsa 89/13 kapsamındaki indirim bakımından ayrıca incelenir, platforma içerik yüklenmesi tek başına yeterli değildir.
Gelirin Kime Ait Olduğu
İlk ayrım, gelirin gerçek kişinin kendi faaliyetine mi yoksa şirkete mi ait olduğudur. Faaliyet gerçek kişi adına yürüyorsa sosyal içerik üreticiliği istisnası gündeme gelebilir. Limited veya anonim şirket ise faaliyeti kendi adına yürüten ayrı bir vergi mükellefidir ve bu şirket istisnadan yararlanamaz.
Platformun Amerika Birleşik Devletleri’nde, Avrupa’da veya başka bir ülkede bulunması sonucu değiştirmez. Belirleyici olan, istisna kapsamındaki faaliyetten doğan kazancın özel istisna hesabına uygun ödeme akışıyla aktarılmasıdır. Ödeme hesabının sahibi, platform sözleşmesindeki taraf ve muhasebe kaydı aynı faaliyet yapısını göstermelidir.
Bireysel faaliyet, özel hesap ve yıllık hasılat sınırı aynı planın parçalarıdır. Bunlardan biri faaliyetin gerçek yapısıyla uyuşmuyorsa yalnızca platformun yurt dışında bulunmasına dayanarak istisna uygulanamaz.
Özel Hesaba Gelen Ödemeler
İstisna kapsamındaki faaliyetlerden elde edilen kazançların Türkiye’deki bir bankada açılan özel istisna hesabına aktarılması gerekir. Platformda kayıtlı banka bilgisi ile bankadaki hesabın gerçekten bu amaçla açılmış hesap olması önem taşır. Normal vadesiz hesaba gelen paranın daha sonra özel hesaba aktarılması, ilk tahsilatın niteliğini değiştirmez.
Ödeme doğrudan özel hesaba ulaştığında platform dökümü ile banka hareketi aynı geliri göstermelidir. Platform parayı önce başka bir banka hesabına gönderir ve daha sonra özel hesaba aktarırsa ödeme akışı ayrıca incelenir, sonradan yapılan transfer ilk tahsilatın özel hesaptan yapıldığı anlamına gelmez. Aynı değerlendirme nakit tahsilat için de geçerlidir.
Ödeme düzeninde şu kayıtların birlikte bulunması gerekir:
- Platform hesabındaki banka bilgilerinin özel istisna hesabıyla eşleşmesi.
- Yurt dışından gelen ödemenin bu hesaba ulaşması.
- Platform dökümü ile banka ekstresindeki tutar ve ödeme döneminin karşılaştırılması.
- Aynı gelirin başka hesaba veya nakde yönelip yönelmediğinin izlenmesi.
Hesaba giren para daha sonra kişisel harcamalarda kullanılabilir veya başka bir hesaba aktarılabilir. Önemli olan, istisna kapsamındaki kazancın tahsilat sırasında hangi hesaba ulaştığı ve ödeme akışının istisna şartlarıyla uyumlu olmasıdır.
Akıllı telefonda Cash App ekranı, laptop klavyesinin üzerinde gözlük ve defterle birlikte.
Banka Kesintisinin Hesaplanması
Şartları taşıyan hesap ve gelirler bakımından banka, özel istisna hesabına aktarılan tutar üzerinden %15 stopaj uygular, kesintinin hesabın niteliğine ve bankanın uygulamasına göre doğrulanması gerekir. Bu işlem, her ödeme için ayrıca vergi yatırılmasından farklıdır. Kesinti yapıldığında hesaba geçen net tutar, platformun bildirdiği tutarla aynı olmayabilir.
Platform komisyonu ödeme bankaya ulaşmadan önce düşebilir. Banka stopajı ise gelir hesaba geçtiğinde uygulanır. Bu iki kesintinin hem tutarı hem de zamanı farklıdır. Banka ekstresi ile platform ödeme dökümü birlikte tutulduğunda brüt gelir, platform payı ve hesaba geçen net tutar birbirinden ayrılır.
Stopajın uygulanmış olması, yıllık hasılat sınırına ilişkin yükümlülükleri ortadan kaldırmaz. Sınır aşıldığında yıl içindeki gelir için genel beyan ve hesaplama gündeme gelebilir, bankanın yaptığı kesinti bu hesabın yerine geçmez.
2025 Hasılat Sınırı
Sosyal içerik üreticiliği istisnasındaki yıllık hasılat sınırı, Gelir Vergisi Kanunu’nun 103. maddesindeki dördüncü gelir vergisi dilimine bağlıdır. 2025 takvim yılı için uygulanan tutar aşağıdaki gibidir:
| Durum | Oran veya sınır |
|---|---|
| Özel hesap ve istisna şartları sağlanıyor | %15 |
| 2025 yıllık hasılat sınırı | 4.300.000 TL |
| Hasılat sınırı aşılıyor | %15 ile %40 |
Sınır hesabı, yalnızca bankaya ulaşan net paraya göre yapılmaz. Platformun bildirdiği brüt hasılat, platform payı ve banka kesintisi farklı aşamalarda ortaya çıkar. Platform komisyonu, toplam hasılatı aynı tutarda azaltmaz, bu nedenle bankaya gelen net tutar tek başına yeterli gösterge değildir.
Sınırın aşılması, yalnızca aşan kısmın vergilendirilmesiyle sınırlı kalmayabilir. İlgili yıl içindeki kazancın tamamı için genel hükümlere göre beyan ve gelir vergisi hesabı gündeme gelir. Sınırın etkisi, düzenlemenin kapsamı ve beyan koşullarıyla birlikte değerlendirilir.
Yıl boyunca gelen ödemelerin aylık veya dönemsel toplamı izlenir. Henüz bankaya ulaşmamış, ancak platform tarafından kazanılmış veya ödeme sürecine alınmış tutarlar varsa bunların hangi döneme ait olduğu ayrıca belirlenir. Banka bakiyesi değil, ilgili yılın hasılat kayıtları esas alınır.
Sınır Aşımında Beyan
Hasılat sınırı aşıldığında genel hükümlere geçiş, yalnızca son ödemenin vergilendirilmesi anlamına gelmez. Yıl içindeki kazancın tamamı için beyan yükümlülüğü ve gelir vergisi hesabı doğabilir. Yıl boyunca bankanın yaptığı kesintiler, beyan sırasında toplam gelir ve vergi hesabıyla birlikte ele alınır.
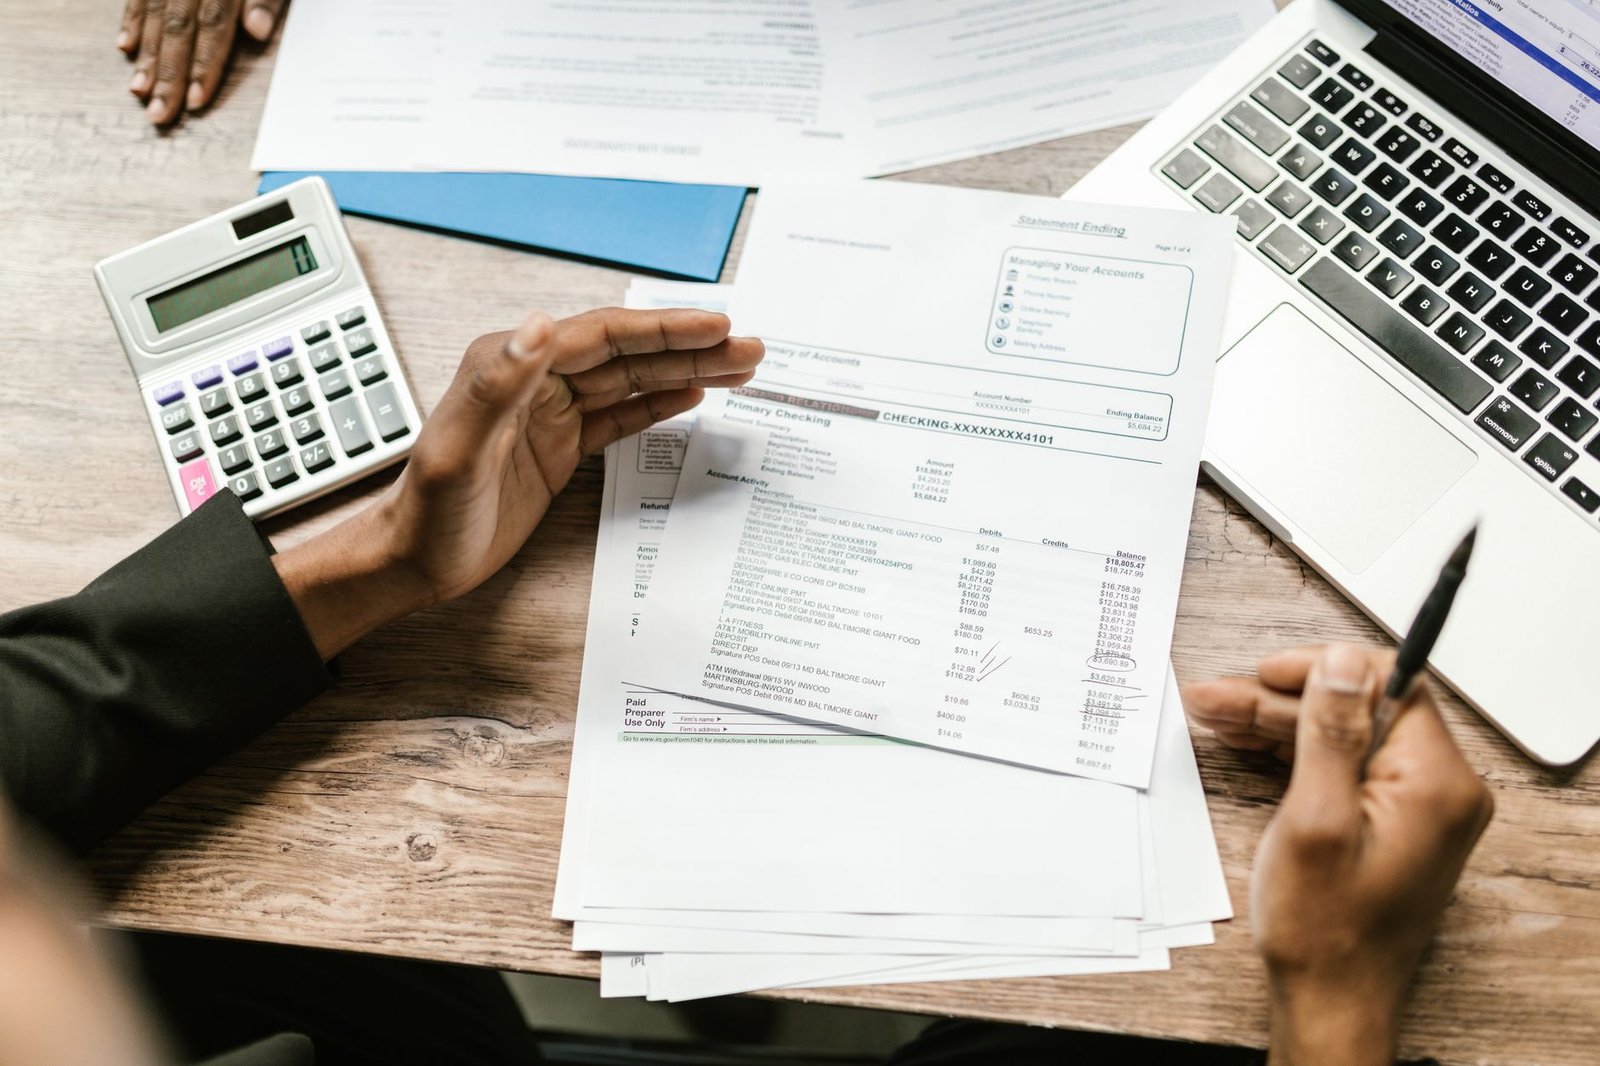
Banka ekstresi ve hesap makinesiyle gelir kontrolü
Bu aşamada platformların aylık veya dönemsel ödeme kayıtları, komisyon dökümleri, özel hesap ekstreleri ve banka kesintilerini gösteren dekontlar aynı dosyada tutulur. Farklı ödeme kanallarına yönelen tutarlar da ayrıca ayrılır. Böylece brüt hasılat, platform payı, banka kesintisi ve hesaba ulaşan net tutar birbirine karışmaz.
Yılın ilk aylarında toplam sınırın altında kalınması, sonraki ödemelerin sonucu değiştirmeyeceği anlamına gelmez. Özellikle bekleyen ödemeler, farklı ödeme dönemleri ve yabancı para üzerinden yapılan tahsilatlar toplam hasılatın hesaplanmasını etkileyebilir.
Gelir Vergisi Kanunu’ndaki yurt dışı kazanç düzenlemeleri, sosyal içerik üreticiliği istisnası ile yurt dışı hizmet ihracı indirimini ayrı düzenlemeler olarak ele alır.
Platform Komisyonlarının Hasılata Etkisi
Yurt dışı platformun kestiği komisyon ve platform payının istisna kapsamındaki hasılattan nasıl dikkate alınacağı, gelirin niteliğine ve tahsilat biçimine göre değerlendirilir. Platformun kazanç ekranındaki brüt tutar ile banka hesabına gelen net tutar farklı olabilir, bankaya ulaşan miktar tek başına toplam geliri göstermez.
Örneğin platform, 10.000 TL gelir üzerinden 2.000 TL komisyon kesip bankaya 8.000 TL gönderiyorsa, ödeme kaydında brüt tutar ile platform payı ayrı görünür. Bu tutarların nasıl dikkate alınacağı, ilgili gelirin istisna kapsamındaki niteliğine ve platformun tahsilat düzenine göre belirlenir.
Komisyonun, yıllık hasılat sınırını aynı miktarda düşürdüğü varsayılmaz. Bu nedenle platform dönem raporlarında brüt tutar, kesilen pay, ödeme tarihi ve bankaya gönderilen miktar birlikte izlenir. Yabancı para ödemelerinde kur karşılığı da ödeme dönemiyle ilişkilendirilir.
KDV İstisnasının Kapsamı
Sosyal içerik üreticiliği istisnası kapsamındaki teslim ve hizmetler KDV’den istisna olabilir. Yalnızca bu kapsamda faaliyet bulunuyor ve başka KDV’ye tabi işlem yapılmıyorsa KDV beyannamesi yükümlülüğü doğmayabilir. Başka işlemler bulunduğunda KDV beyannamesi bakımından ayrıca yükümlülük oluşabilir.
Gelir vergisindeki özel hesap şartı ile KDV uygulaması aynı konu değildir. Özel hesaba yapılan aktarım gelir vergisi istisnasının koşullarıyla ilgilidir, KDV bakımından ise yapılan teslim veya hizmetin niteliği ve başka KDV’ye tabi işlemlerin bulunup bulunmadığı önem taşır.
İş profesyoneli ofis ortamında tablet üzerinde çubuk grafiği analiz ediyor, veri içgörülerine odaklanıyor.
Fatura veya benzeri belge düzeni de KDV beyannamesinden ayrı değerlendirilir. Faaliyetin niteliği, platformla kurulan ilişki ve düzenlenen kayıtlar birbiriyle uyumlu olmalıdır. KDV istisnası, platform paylarının gelir hesabında nasıl dikkate alınacağı sorusunu kendiliğinden çözmez.
Gelir vergisi bakımından hasılat sınırının aşılması ile KDV uygulamasının sonucu aynı değildir. Gelir vergisinde yılın tamamı için genel hükümler gündeme gelebilirken KDV yönünden işlem türü ayrıca incelenir.
Yurt Dışı Hizmet İhracı İndirimi
Video içerik üreticiliği geliri, GVK 89/13. maddesindeki %80 yurt dışı hizmet ihracı kazanç indirimi bakımından otomatik olarak dışarıda kalmaz. Gerekli şartları taşıyan video içerik üreticileri bu indirimden yararlanabilir, yalnızca platforma içerik yüklenmesi veya ödemenin yabancı para ile gelmesi tek başına yeterli değildir.
Platformun yurt dışında bulunması ile belirli bir yabancı müşteriye verilen hizmet aynı işlem değildir. İzlenme, reklam, abonelik veya benzeri platform sistemlerinden doğan gelirlerin niteliği ayrıca değerlendirilir. Belirli bir yabancı müşteriye verilen hizmet, 89/13 kapsamındaki şartları karşılayıp karşılamadığı bakımından kendi özellikleriyle ele alınır.
Bu nedenle sosyal içerik üreticiliği istisnası ile yurt dışı hizmet ihracı indirimi aynı avantaj gibi birlikte varsayılmaz. Her gelirin hangi faaliyetten doğduğu ve ilgili düzenlemenin şartlarını taşıyıp taşımadığı ayrı ayrı belirlenir.
Limited ve Anonim Şirket Faaliyetleri
Limited ve anonim şirketler sermaye şirketidir ve GVK Mükerrer 20/B kapsamındaki sosyal içerik üreticiliği istisnasından yararlanamaz. Şirket hesabına gelen platform ödemesi, gerçek kişinin özel istisna hesabına alınmış sayılmaz. Şirket faaliyeti genel kurumlar vergisi rejimi içinde kayda alınır.
Şirket üzerinden yürüyen faaliyette platform sözleşmesindeki taraf, ödeme hesabının sahibi ve muhasebe kaydı aynı şirketi göstermelidir. Şirket geliri, gerçek kişinin bireysel geliriyle karıştırıldığında hasılatın ve tahsilatın izlenmesi zorlaşır.
Şirket belgeleri üzerinde çalışan iki iş ortağı
Limited Şirket Geliri
Limited şirketin platformdan aldığı ödeme, bireysel içerik üreticisi istisnası kapsamında değerlendirilmez. Şirket hesabına gelen tutarlar şirket muhasebesine alınır ve şirketin kurumlar vergisi yükümlülükleriyle birlikte ele alınır.
Bireysel gelir ile şirket geliri aynı platform hesabında veya aynı banka hesabında karıştığında hangi faaliyetin hangi geliri doğurduğu belirsizleşir. Sözleşme, fatura veya benzeri belgeler, ödeme hesabı ve muhasebe kaydı şirket yapısıyla uyumlu tutulur.
Anonim Şirket Geliri
Anonim şirket de sosyal içerik üreticiliği istisnasının dışında kalır. Şirket türünün anonim olması özel istisna hesabı veya banka kesintisi hakkı doğurmaz.
Faaliyet şirket adına yürütülüyorsa platform sözleşmesi, ödeme hesabı ve muhasebe kaydı aynı şirketi göstermelidir. Gerçek kişinin kişisel hesabına gelen tutarlar şirket geliriyle karıştığında tahsilatın ve hasılatın kaynağını ayırmak güçleşir.
Şirket yapısı, bireysel istisna sınırını aşmamak için ödemeleri bölme aracı olarak kullanılamaz. Gelirin gerçekten hangi tarafça elde edildiği, ödeme akışı ve şirket kayıtları birlikte ele alınır.
Ödeme Kayıtlarının Ayrılması
Vergi planı, ödeme geldikten sonra yapılan düzeltmeden çok platform hesabı tanımlanırken başlayan kayıt düzenine dayanır. Her platform için gelirin sahibi, banka hesabı, brüt hasılat, platform payı, banka kesintisi ve hesaba geçen tutar ayrı izlenir.
Aylık karşılaştırma, sonradan ortaya çıkabilecek farkları azaltır. Platform kayıtları ile banka hareketleri aynı dönem üzerinden incelenir ve her ödemenin hangi faaliyetten doğduğu belirlenir. Yıllık toplam yalnızca hesaba geçen net paraya göre değil, platformun brüt hasılat kayıtlarıyla birlikte ele alınır.
Aşağıdaki ayrımlar kayıt düzeninin temelini oluşturur:
- Gerçek kişinin bireysel geliri ile şirket geliri.
- Platformun brüt ödemesi ile kestiği komisyon.
- Bankaya gönderilen tutar ile banka tarafından yapılan kesinti.
- Özel istisna hesabı ile diğer banka hesapları.
- İlgili yıl içinde sınır altında kalan ve aşan toplamlar.
Bu ayrımlar, istisna şartlarının hangi ödeme akışıyla sağlandığını ve hangi durumda yeniden değerlendirme gerektiğini gösterir. Bireysel faaliyet, uygun özel hesap ve hasılat sınırı birlikte ele alınır, şirket yapısı, farklı ödeme kanalları veya sınır aşımı vergi hesabını değiştirir.
İlk Ödeme Öncesi
Vergi planındaki en hassas nokta, platform sözleşmesindeki taraf ile geliri alacak hesabın aynı yapıyı göstermesidir. İlk ödeme alınmadan önce sözleşme, ödeme ekranı ve banka hesap bilgileri aynı dosyada birleştirilip mali müşavire sunulur.
Sık Sorulan Sorular
Başka bir iş yerinde sigortalı çalışmıyorsam Bağ-Kur primi çıkar mı?
Bu faaliyet için mükellefiyet açan ve başka bir iş yerinde 4/a kapsamında sigortalı çalışmayan içerik üreticisi 4/b kapsamında Bağ-Kur sigortalısı sayılır. Bu durumda her ay Bağ-Kur primi ödemesi de gündeme gelir.
İstisna kapsamındaki faaliyet için defter tutmak ve belge düzenlemek gerekir mi?
İstisna kapsamındaki faaliyetlerde defter tutma ve belge düzenleme yükümlülüğü bulunmaz. Ancak platform ödemeleri ile banka hareketlerinin ayrı izlenmesi, hasılatın ve kesintilerin karıştırılmasını önler.